Domain nreo.de kaufen?
Wir ziehen mit dem Projekt
nreo.de um.
Sind Sie am Kauf der Domain
nreo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nreo.de kaufen?
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **

Ähnliche Suchbegriffe für Hypotheken
Top-Angebote
Produkte zum Begriff Hypotheken:
-
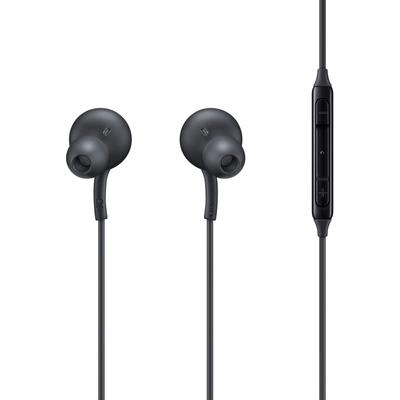
SAMSUNG Smartphone-Headset "EO-IC100", schwarz, KopfhörerAnschlüsse: Typ Audio-Anschluss: USB-C, Netzwerk- und Verbindungsarten: Signalübertragung: kabelgebunden, Kompatible Geräte: Smartphone, Tablet, Allgemein: Funktionen: integrierte Steuerung für Anrufe und Musik, Headset-Funktionen: integriertes...29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
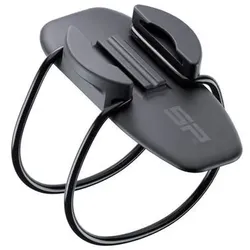
SP Connect SPC + Aero Fahrrad Smartphone-HalterungDer leichteste Rennradständer. * Ultraleichte und diskrete Lösung. * Nur 5g. * Kohlenstoffverstärkt. * Garmin®- und Wahoo-Adapter® im Lieferumfang enthalten. Kompatibel mit SP CONNECT-Adaptern29,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Welche Faktoren beeinflussen die Abschlussrate von Krediten und Hypotheken?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Eigenkapitals und die aktuellen Zinssätze sind entscheidende Faktoren, die die Abschlussrate von Krediten und Hypotheken beeinflussen. Darüber hinaus spielen auch die allgemeine wirtschaftliche Lage, die Immobilienpreise und die Arbeitslosenquote eine Rolle bei der Kreditvergabe. Eine gute Bonität, ausreichendes Eigenkapital und günstige Zinssätze können die Chancen auf einen erfolgreichen Abschluss eines Kredits oder einer Hypothek erhöhen. **
-
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **
-
Was ist der durchschnittliche Zinssatz für Hypotheken in deiner Region?
Der durchschnittliche Zinssatz für Hypotheken in meiner Region beträgt derzeit etwa 2,5%. Dies kann je nach Kreditwürdigkeit und Laufzeit variieren. Es ist ratsam, sich bei verschiedenen Banken und Kreditgebern nach aktuellen Angeboten zu erkundigen. **

Was sind die gängigsten Konditionen für Hypotheken in verschiedenen Banken?
Die gängigsten Konditionen für Hypotheken in verschiedenen Banken umfassen Zinssätze, Laufzeiten und Tilgungsmöglichkeiten. Die Zinssätze können variabel oder fest sein, die Laufzeiten reichen typischerweise von 10 bis 30 Jahren und die Tilgungsmöglichkeiten können flexibel gestaltet werden. Es ist wichtig, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. **
Wie werden Immobilienkalkulatoren zur Berechnung von Hypotheken und Darlehen verwendet?
Immobilienkalkulatoren werden verwendet, um die monatlichen Raten für Hypotheken und Darlehen basierend auf dem Darlehensbetrag, Zinssatz und Laufzeit zu berechnen. Benutzer können verschiedene Szenarien durchspielen, um die Auswirkungen von Änderungen in den Parametern zu verstehen. Die Ergebnisse helfen bei der Entscheidungsfindung und Planung von Immobilienfinanzierungen. **
Top-Angebote
Produkte zum Begriff Hypotheken:
-
Tchibo - Fahrrad-Smartphone-Halterung - schwarz"Das Smartphone immer im Blick","Passend für alle gängigen Smartphones mit und ohne Hülle von ca. 127-160 mm Länge und ca. 67-80 mm Breite","Einfache und sichere Montage an gängigen Lenkern von ca. 20-35 mm Ø","Multi-Winkel-Drehung, einfache Neigungseinstellung für optimalen Betrachtungswinkel","Auch für den Kinderwagengeeignet"9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
SAMSUNG Smartphone-Headset "EO-IC100", schwarz, KopfhörerAnschlüsse: Typ Audio-Anschluss: USB-C, Netzwerk- und Verbindungsarten: Signalübertragung: kabelgebunden, Kompatible Geräte: Smartphone, Tablet, Allgemein: Funktionen: integrierte Steuerung für Anrufe und Musik, Headset-Funktionen: integriertes...29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
-
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Welche Faktoren beeinflussen die Abschlussrate von Krediten und Hypotheken?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Eigenkapitals und die aktuellen Zinssätze sind entscheidende Faktoren, die die Abschlussrate von Krediten und Hypotheken beeinflussen. Darüber hinaus spielen auch die allgemeine wirtschaftliche Lage, die Immobilienpreise und die Arbeitslosenquote eine Rolle bei der Kreditvergabe. Eine gute Bonität, ausreichendes Eigenkapital und günstige Zinssätze können die Chancen auf einen erfolgreichen Abschluss eines Kredits oder einer Hypothek erhöhen. **
Ähnliche Suchbegriffe für Hypotheken
-
SP Connect SPC + Aero Fahrrad Smartphone-HalterungDer leichteste Rennradständer. * Ultraleichte und diskrete Lösung. * Nur 5g. * Kohlenstoffverstärkt. * Garmin®- und Wahoo-Adapter® im Lieferumfang enthalten. Kompatibel mit SP CONNECT-Adaptern29,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Liebendörfer, Helen: Nicht ohne RegenschirmNicht ohne Regenschirm , Unverheiratete Frauen im 19. Jahrhundert mussten überall in der Familie einspringen, wo es nötig war, sei es als Ersatzmutter oder als Krankenpflegerin. Oft gerieten sie in Situationen, aus denen sie nicht mehr herauskamen. Sie waren zwar 'versorgt' und 'sinnvoll beschäftigt', doch viele fühlten sich um ihr eigenes Leben betrogen. Charlotte Kestner, Tochter von Goethes Lotte ('Die Leiden des jungen Werther'), wurde in Hannover geboren, kam mit 20 Jahren nach Thann im Elsass zu ihrem verwitweten Bruder Carl, dem sie über 40 Jahre den Haus-halt führte und dessen Kindern sie die Mutter ersetzte. Später lebte sie in Basel, wo sie noch während rund 30 Jahren im Haus zum Kirschgarten wohnte. , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 202410, Autoren: Liebendörfer, Helen, Seitenzahl/Blattzahl: 248, Keyword: 19. Jahrhundert; Basel; Elsass; Frauenschicksal; Geschichte; Helen Liebendörfer; Nicht ohne Regenschirm; Regenschirm, Fachschema: Schweiz~Basel / Roman, Erzählung, Fachkategorie: Belletristik: allgemein und literarisch, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 190, Breite: 120, Höhe: 20, Gewicht: 346, Produktform: Kartoniert, Genre: Belletristik,24,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Satir, Virginia: Kommunikation ist ein riesiger RegenschirmKommunikation ist ein riesiger Regenschirm , ...der alles umfasst, was unter Menschen vor sich geht , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20180922, Produktform: Kartoniert, Beilage: KART, Autoren: Satir, Virginia, Übersetzung: Bosch, Maria~Wisshak, Elke, Seitenzahl/Blattzahl: 136, Keyword: Psychologie; Psychologische Beratung; Systemische Therapie; Systemische Familientherapie; Familienberatung; Systemische Aufstellung; Psychodynamik; Psychodynamische Therapie; Aufstellung; Aufstellungsarbeit; Familienaufstellung; Familienstellen; Bert Hellinger; Paartherapie; Beziehungskonflikt; Beziehungsmuster; Soziale Interaktion; Beziehung; Konflikt; Paarberatung; Trauma; Traumatherapie; Familie; Therapeutische Intervention; Supervision; Coach; Coaching; Kommunikationsmuster; Kommunikationsmodell; Kommunikationsstörung; Selbstklärung; Selbsthilfe; Depression; Kommunikationspsychologie für Führungskräfte; Menschliche Kommunikation; MiniMax-Interventionen; Miteinander reden, Fachschema: Kommunikation (Mensch)~Psychologie / Sozial~Sozialpsychologie, Fachkategorie: Ratgeber, Sachbuch: Psychologie, Thema: Optimieren, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Sozialpsychologie, Thema: Verstehen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett-Cotta Verlag, Verlag: Klett-Cotta Verlag, Verlag: Klett-Cotta, Länge: 172, Breite: 100, Höhe: 16, Gewicht: 127, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 178589520,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **
-
Was ist der durchschnittliche Zinssatz für Hypotheken in deiner Region?
Der durchschnittliche Zinssatz für Hypotheken in meiner Region beträgt derzeit etwa 2,5%. Dies kann je nach Kreditwürdigkeit und Laufzeit variieren. Es ist ratsam, sich bei verschiedenen Banken und Kreditgebern nach aktuellen Angeboten zu erkundigen. **
-
Was sind die gängigsten Konditionen für Hypotheken in verschiedenen Banken?
Die gängigsten Konditionen für Hypotheken in verschiedenen Banken umfassen Zinssätze, Laufzeiten und Tilgungsmöglichkeiten. Die Zinssätze können variabel oder fest sein, die Laufzeiten reichen typischerweise von 10 bis 30 Jahren und die Tilgungsmöglichkeiten können flexibel gestaltet werden. Es ist wichtig, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. **
-
Wie werden Immobilienkalkulatoren zur Berechnung von Hypotheken und Darlehen verwendet?
Immobilienkalkulatoren werden verwendet, um die monatlichen Raten für Hypotheken und Darlehen basierend auf dem Darlehensbetrag, Zinssatz und Laufzeit zu berechnen. Benutzer können verschiedene Szenarien durchspielen, um die Auswirkungen von Änderungen in den Parametern zu verstehen. Die Ergebnisse helfen bei der Entscheidungsfindung und Planung von Immobilienfinanzierungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.